

-
Solidarité fiscale du dirigeant : absence de nécessité d’une intention frauduleuse
Un dirigeant peut être contraint de payer personnellement les dettes fiscales de sa société lorsque des manquements graves et répétés aux obligations fiscales ont rendu leur recouvrement impossible. Peu importe qu’il n’ait pas eu l’intention de frauder, que l’entreprise ait rencontré des difficultés financières ou qu’aucune action en responsabilité pour insuffisance d’actif n’ait été engagée contre lui.
-
Financement par une SAS du rachat de ses propres titres : la responsabilité du président est engagée
Une cour d’appel, saisie par le liquidateur judiciaire d’une SAS agissant dans l’intérêt collectif des créanciers, juge que le président de la société qui a financé la cession des titres de la SAS avec les fonds sociaux a commis une faute séparable de ses fonctions, laquelle engage sa responsabilité.
-
Cotisations AT-MP : un taux de cotisation déterminé au niveau de l’entreprise à compter de 2027 pour les entreprises en tarification individuelle ou mixte
Un décret du 13-10-2026 modifie le mode de calcul des cotisations patronales d’accident du travail et de maladie professionnelle (AT-MP) pour les entreprises en tarification individuelle ou mixte (hors Alsace-Moselle).
Taxe foncière sur les propriétés bâties : dépendance indispensable et immédiate - exploitation d’une station de lavage
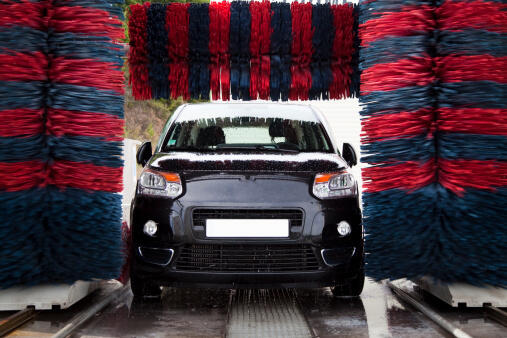
La surface permettant aux clients d’une station de lavage d’accéder avec leur véhicule aux postes de lavage doit être regardée comme une dépendance indispensable et immédiate de l’exploitation et prise en compte dans le calcul de la taxe foncière sur les propriétés bâties.
La taxe foncière est établie annuellement sur les propriétés bâties situées en France, à l’exception de celles qui en sont expressément exonérées (CGI art. 1380). Sont également soumis à la taxe les sols des bâtiments de toute nature et les terrains formant une dépendance indispensable et immédiate de ces constructions à l’exception des terrains occupés par les serres affectées à une exploitation agricole, ainsi que les terrains non cultivés occupés à un usage commercial ou industriel (CGI art. 1381). Lorsque l’une des parties d’un local a une valeur d’utilisation réduite par rapport à l’affectation principale du local, la superficie de cette partie est réduite par application d’un coefficient fixé à 0,5 lorsque cette partie est couverte et à 0,2 dans le cas contraire (CGI ann. III art. 324 Z).
En l’espèce, une société qui exploitait une station de lavage de véhicules demandait la réduction de la cotisation de la taxe foncière sur les propriétés bâties à laquelle elle avait été assujettie au titre de l’année 2017. Les locaux de la société ont été classés dans la catégorie 6 « stations-service, stations de lavage et assimilables » du sous-groupe I « magasins et lieux de vente » (CGI art. 1498 ; CGI ann. II art. 310 Q). La société remettait précisément en cause le fait que le plan bitumé de 715 m² qui permet aux clients de la société d’accéder aux postes de lavage avec leur véhicule soit prise en compte dans le calcul de la taxe foncière sur les propriétés bâties.
Or, pour le Conseil d’État, cette surface constitue un élément directement nécessaire à l’exploitation de la station de lavage et doit être regardée comme une dépendance indispensable et immédiate. Elle doit dès lors être prise en compte dans l’évaluation de la valeur locative de cet immeuble et dans le calcul de la taxe foncière sur les propriétés bâties. Par suite, la société ne peut soutenir que l’administration fiscale lui aurait appliqué à tort pour le calcul de la surface imposable le coefficient de pondération de 0,2 qui est, en outre, le plus favorable (CGI ann. III art. 324 Z). Elle n’est donc pas fondée à demander une réduction de la taxe foncière dont elle est redevable.
À noter. Cette décision permet de rappeler ce que recouvre le terme « sol » (CGI art. 1381, 4°) qui, pris dans un sens plus large, englobe les surfaces non couvertes mais formant une dépendance indispensable et immédiate de la construction. Ainsi, les dépendances indispensables et immédiates s’entendent des cours, passages, petits jardins et autres emplacements de faible étendue servant d'accès aux bâtiments et faisant partie intégrante de ces derniers. Elles entrent dans l'estimation du revenu servant de base à la taxe foncière sur les propriétés bâties afférente aux constructions (BOI-IF-TFB-10-10-40 n° 10).
CE 28-9-2022 n° 440760
© Lefebvre Dalloz