

-
Solidarité fiscale du dirigeant : absence de nécessité d’une intention frauduleuse
Un dirigeant peut être contraint de payer personnellement les dettes fiscales de sa société lorsque des manquements graves et répétés aux obligations fiscales ont rendu leur recouvrement impossible. Peu importe qu’il n’ait pas eu l’intention de frauder, que l’entreprise ait rencontré des difficultés financières ou qu’aucune action en responsabilité pour insuffisance d’actif n’ait été engagée contre lui.
-
Financement par une SAS du rachat de ses propres titres : la responsabilité du président est engagée
Une cour d’appel, saisie par le liquidateur judiciaire d’une SAS agissant dans l’intérêt collectif des créanciers, juge que le président de la société qui a financé la cession des titres de la SAS avec les fonds sociaux a commis une faute séparable de ses fonctions, laquelle engage sa responsabilité.
-
Cotisations AT-MP : un taux de cotisation déterminé au niveau de l’entreprise à compter de 2027 pour les entreprises en tarification individuelle ou mixte
Un décret du 13-10-2026 modifie le mode de calcul des cotisations patronales d’accident du travail et de maladie professionnelle (AT-MP) pour les entreprises en tarification individuelle ou mixte (hors Alsace-Moselle).
Taxe foncière sur les propriétés bâties : extension de l’exonération des bâtiments ruraux aux sociétés d’exploitants agricoles
L’exonération de taxe foncière des bâtiments ruraux est étendue aux sociétés, quelle que soit leur forme, exclusivement constituées d’exploitants agricoles.
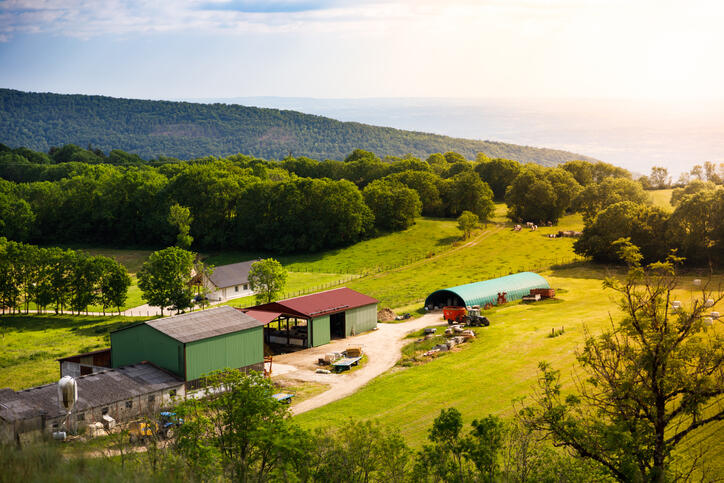
Les bâtiments affectés à un usage agricole par certains organismes agricoles bénéficient d’une exonération permanente de la taxe foncière sur les propriétés bâties (CGI art. 1382, 6-b). Cette exonération est soumise à des conditions tenant à la qualité du bénéficiaire et à l'affectation d'usage du bâtiment. Les organismes pouvant bénéficier de l’exonération sont limitativement énumérés. Sont actuellement visés :
– les sociétés coopératives agricoles (SCA) ;
– les unions de sociétés coopératives agricoles ou unions de coopératives agricoles et de coopératives de consommation ;
– les associations syndicales ayant un objet exclusivement agricole et leurs unions ;
– les associations foncières ;
– les sociétés d'intérêt collectif agricole (SICA) ;
– les syndicats professionnels agricoles ;
– les sociétés d'élevage ;
– les associations agricoles reconnues par la loi et dépendant du ministère de l'agriculture ayant pour objet de favoriser la production agricole, ainsi que leurs unions ou fédérations.
Cette exonération est étendue aux sociétés exclusivement constituées entre associés exploitants agricoles. Elle pourra ainsi bénéficier à tout groupement d’exploitants agricoles associés en société, quelle que soit la forme juridique de celle-ci. Comme pour les autres organismes, les bâtiments des sociétés nouvellement visées doivent être affectés de manière permanente et exclusive à un usage agricole. Ils doivent en outre être utilisés exclusivement au titre des exploitations agricoles des associés.
En l’absence de disposition spécifique, cette mesure entre en vigueur le lendemain de sa publication au Journal officiel, soit le 3-12-2022. Compte tenu du principe de l’annualité de la taxe foncière, elle s’appliquera aux impositions établies au titre de 2023.
À noter. Selon les travaux parlementaires, ce nouveau cas d'exonération couvre une situation de plus en plus commune, à savoir celle du regroupement d'exploitants agricoles pour mutualiser leurs investissements. Une telle mesure mettra fin à la situation actuelle où un exploitant agricole stockant sa récolte, et celle de ses associés le cas échéant, dans un bâtiment détenu par sa propre société n'entre pas dans le champ de l'exonération, dès lors que la société ne figurait jusqu’à présent pas dans la liste des organismes éligibles.
Loi 2022-1499 du 1-12-2022, JO du 2, art. 16
© Lefebvre Dalloz