

-
PLF 2027 : un suramortissement « industrie 4.0 » pour les PME et ETI industrielles
L’article 9, I-A du projet de loi de finances pour 2027 prévoit d’instaurer un dispositif temporaire de suramortissement en faveur de certains investissements destinés à moderniser l’outil productif des PME et ETI industrielles. Ce dispositif permettrait une déduction exceptionnelle pouvant atteindre 120 % de la valeur d’origine des biens.
-
PLF2027 : le suramortissement des véhicules peu polluants serait recentré
L’article 25, I du projet de loi de finances pour 2027 prévoit d’aménager le dispositif de suramortissement des poids lourds et véhicules utilitaires légers peu polluants. Pour les véhicules ne fonctionnant pas exclusivement à l’électricité ou à l’hydrogène, la déduction ne serait plus calculée sur leur valeur d’origine à compter de 2027, mais sur les seuls coûts supplémentaires liés à leur motorisation.
-
PLFSS pour 2027 : le dispositif de la monétisation des jours de repos ou de RTT serait pérenne à compter du 1-1-2027
Le projet de loi de financement de la sécurité sociale (PLFSS) pour 2027, qui a été déposé à l’Assemblée nationale le 1-10-2026, prévoit la pérennisation du dispositif de monétisation des jours de repos et RTT.
Vente à emporter : l’indication de l’origine des viandes bientôt obligatoire
À compter du 1-10-2023, les restaurateurs proposant uniquement des repas à emporter ou à livrer devront indiquer l’origine ou la provenance de la viande contenue dans leurs plats.
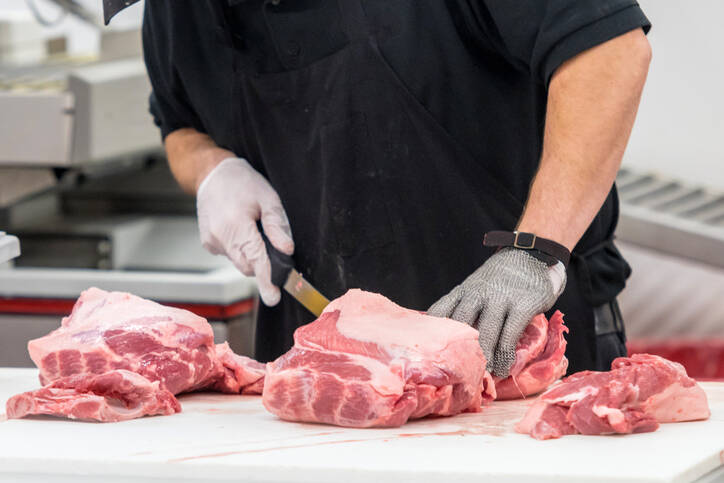
Cette obligation d’informer sur l’origine des viandes, issue de la loi Égalim, ne s’appliquait jusqu’à présent qu’aux établissements de restauration commerciale ou collective.
Dès le 1-10-2023, les établissements de restauration commerciale sans salle de consommation sur place et proposant seulement des repas à emporter ou à livrer devront également informer les consommateurs de façon visible et lisible avant tout achat (y compris à distance), pour les viandes qu’ils achètent crues, le pays d’origine ou la provenance de la viande. Cette obligation ne concerne pas les viandes qu’ils achètent déjà préparées ou cuisinées.
Selon le type de viande, les mentions suivantes devront être indiquées :
- « Origine » (nom du pays), lorsque la naissance, l'élevage et l'abattage de l’animal dont sont issues les viandes ont eu lieu dans le même pays ;
- « Né et élevé » (nom du pays de naissance et nom du ou des pays d'élevage) et « abattu » (nom du pays d'abattage), pour la viande bovine lorsque la naissance, l'élevage et l'abattage ont eu lieu dans des pays différents ;
- « Élevé » (nom du ou des pays d'élevage) et « abattu » (nom du pays d'abattage), pour la viande porcine, ovine et de volaille lorsque la naissance, l'élevage et l'abattage ont eu lieu dans des pays différents .
L’indication de l'origine ou de la provenance des viandes de porc, de mouton et de volaille est obligatoire jusqu'au 29-2-2024, fin de la phase d’expérimentation de cette mesure négociée avec la Commission européenne.
Tout manquement à cette nouvelle obligation est passible d’une amende administrative de 1 500 € maximum (personne physique) et de 7 500 € maximum (personne morale).
Décret 2023-492 du 21-6-2023, JO du 23
© Lefebvre Dalloz